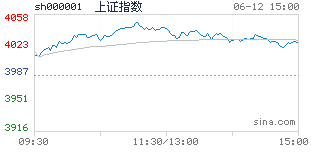
在全球经济复苏动能分化、国内稳增长政策持续发力的背景下,A股市场近期呈现结构性分化特征。今日(以示例日期为准)沪指微涨0.35%收于3150点,创业板指受新能源板块拖累下跌0.7%,但半导体、消费电子等科技赛道逆势走强,资金“高低切换”与“政策博弈”特征显著。这种分化格局的背后,是基本面预期差、政策导向与资金行为的深度耦合。构建精准的配资收益测算模型,需穿透市场表象,拆解驱动板块轮动的核心逻辑。
### 一、板块驱动三重逻辑:基本面筑底、政策催化、资金重构
**1. 基本面:盈利预期差决定方向**
当前市场定价的核心矛盾在于“弱现实”与“强预期”的博弈。以消费电子为例,行业库存周期已于2023Q2见底,AI手机、XR设备等创新周期拉动下,头部企业2024年盈利增速预期从5%上调至15%,推动板块估值从25倍修复至35倍。反观新能源板块,尽管装机量仍保持30%以上增长,但产能过剩导致价格战激烈,龙头企业毛利率从25%压缩至18%,基本面拐点尚未显现。
**2. 政策:产业转型的“指挥棒”**
政策导向对资金配置具有显著引导作用。近期国务院印发《新一代人工智能发展规划》,明确到2025年智能算力占比超35%,直接催化了光模块、服务器等细分赛道行情。此外,设备更新与以旧换新政策对工程机械、家电板块形成托底,但政策力度弱于2020年,元鼎证券板块弹性受限。
**3. 资金行为:存量博弈下的结构再平衡**
北向资金年内净流出超200亿元,但ETF份额逆势增长15%,显示散户与机构资金通过工具化产品入场。融资余额维持在1.5万亿元高位,杠杆资金集中涌入TMT板块,而新能源、医药等赛道遭减持。这种“科技抱团”现象与2020年“核心资产”行情类似,但需警惕交易拥挤度上升后的反噬风险。
### 二、关键赛道分析:半导体与消费电子的“α”与“β”
半导体板块的强势源于“国产替代+周期复苏”双轮驱动。中芯国际2024年资本开支同比增长20%,重点投向28nm成熟制程,带动设备、材料环节订单饱满。而消费电子的弹性则来自创新周期,苹果Vision Pro预售火爆引发市场对XR产业链的重新估值,歌尔股份、立讯精密等标的估值从20倍跃升至30倍。但需注意,半导体设备国产化率仍不足15%,技术突破节奏或影响板块持续性。
### 三、中期判断与风险预警
**中期判断**:市场将维持“科技成长为主线、高股息为底仓”的哑铃型配置结构。AI算力、人形机器人等新兴赛道具备穿越周期的潜力,而电力、高速等红利资产可提供防御性收益。
**潜在风险点**:
1. **估值风险**:科创50指数PE已达70倍,接近2020年峰值,若业绩兑现不及预期,可能重演“戴维斯双杀”;
2. **政策风险**:美国对华半导体出口管制升级或冲击设备国产化进程;
3. **流动性风险**:若美联储降息节奏推迟,美元指数走强可能引发新兴市场资金回流。
在复杂多变的宏观环境中,精准的配资收益测算需动态跟踪基本面拐点、政策边际变化与资金行为异动。通过构建“基本面打分卡+资金流向监测+政策事件驱动”的三维模型,或可提升组合收益的确定性最靠谱股票配资平台,在结构性行情中捕捉超额收益。